财税师会计师知识点:固定资产折旧方法
推荐
大小 423KB 下载 12 次
更新 2023-09-02
适用考试:财税会计师《实操技能》
资料简介
财税师会计师知识点:固定资产折旧方法
PDF预览
MD预览
还剩2页,请下载阅读
下载MD 内容转换中,请稍候…
咨询热线:400-678-3456 微信扫码刷题免费约直播领资料
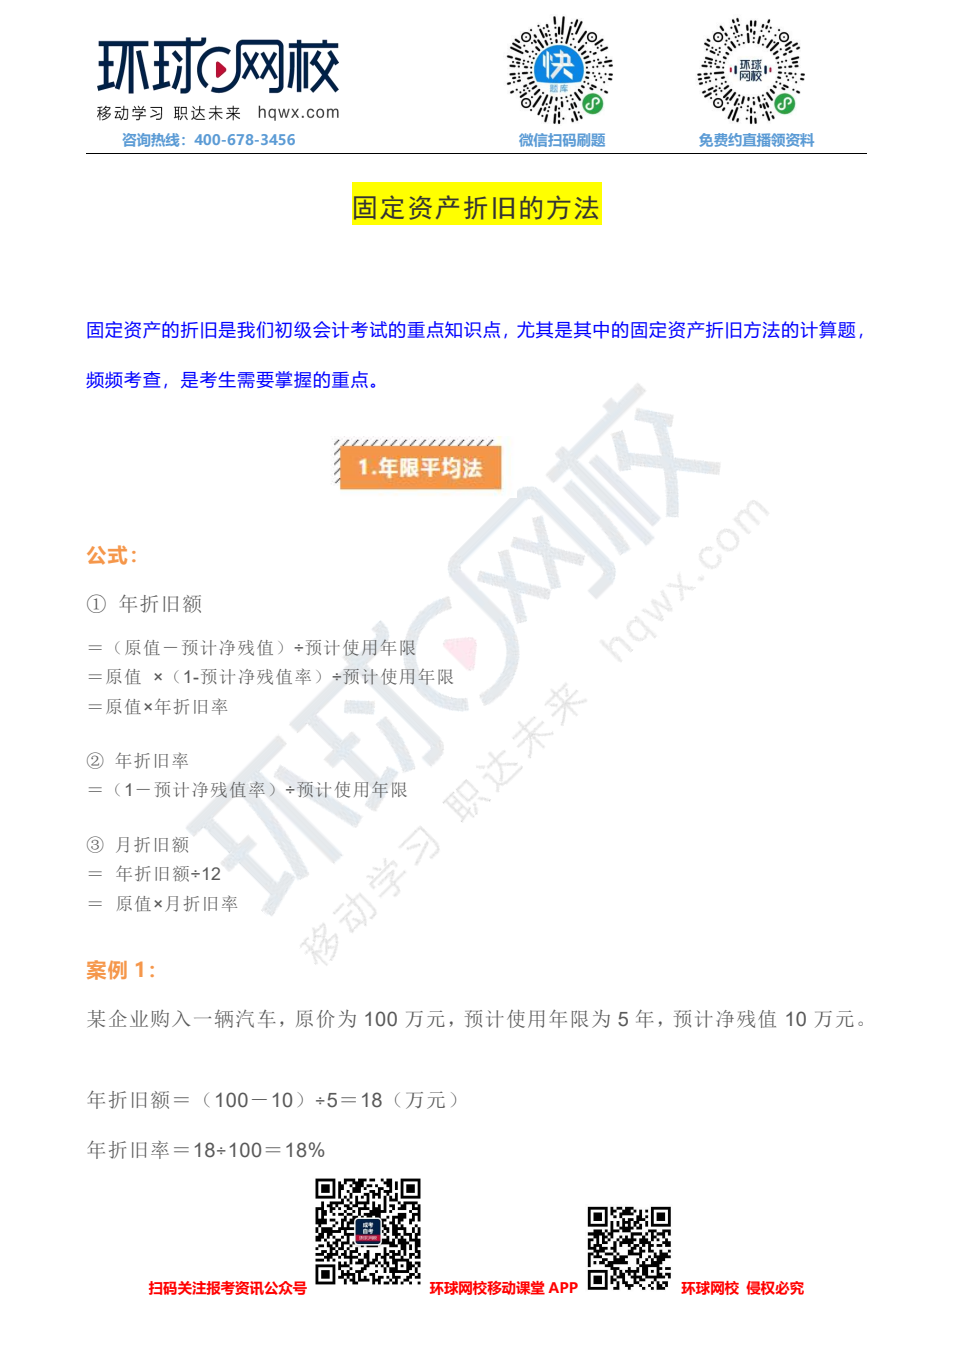
固定资产折旧的方法
固定资产的折旧是我们初级会计考试的重点知识点,尤其是其中的固定资产折旧方法的计算题,
频频考查,是考生需要掌握的重点。
1.年限平均法
公式:
①年折旧额
=(原值-预计净残值)÷预计使用年限
=原值×(1-预计净残值率)÷预计使用年限
=原值×年折旧率
②年折旧率
=(1-预计净残值率)÷预计使用年限
③月折旧额
=年折旧额÷12
=原值×月折旧率
案例 1:
某企业购入一辆汽车,原价为 100 万元,预计使用年限为 5 年,预计净残值 10 万元。
年折旧额=(100-10)÷5=18(万元)
年折旧率=18÷100=18%
扫码关注报考资讯公众号环球网校移动课堂APP 环球网校侵权必究
仅预览部分内容,请下载阅读完整版
下载 京公网安备 11010802033350号